
央行和数字货币是什么关系?为什么央行要亲自下场发电子钱
央行和数字货币的关系,说到底就是铸币权的数字化延伸。过去央行印的是纸币,现在要印的是代码。2020年中国推出数字人民币(e-CNY),本质上是央行把法定货币的发行和流通管理搬到了链上。这不是多一种支付工具,而是货币主权的一次技术升级。
很多人把央行数字货币(CBDC)和比特币混为一谈,这完全是两个物种。比特币去中心央行与数字货币的关系,没有发行方;央行数字货币中心化,由央行直接背书。打个比方,比特币像村民自己铸的铜板,CBDC是国家造币厂出的新版硬币央行和数字货币是什么关系?为什么央行要亲自下场发电子钱,只是换了个数字外壳。央行既是发行方也是最终兑付方,你的钱丢了找央行,找比特币没人兜底。
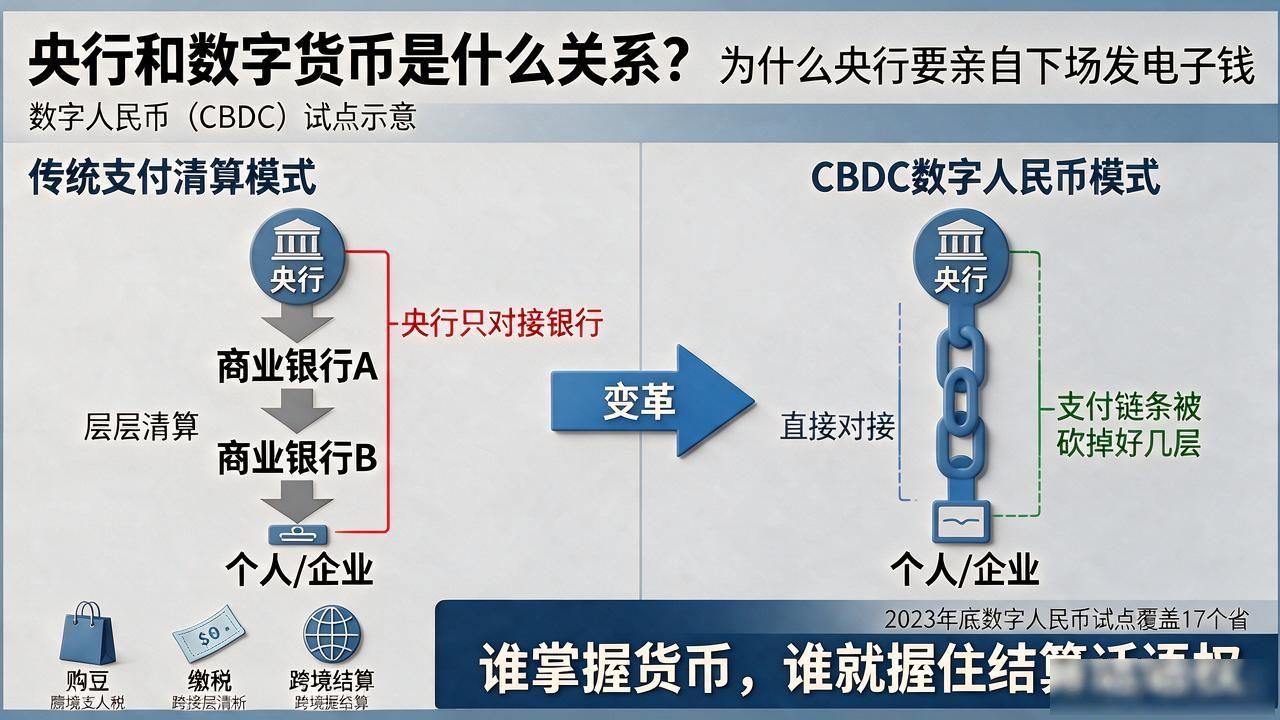
落到实际场景,CBDC改变的是"最后一级"的清算。以前你转账,钱在银行间绕一圈,央行管的是银行。CBDC模式下央行直接面向个人和企业,支付链条被砍掉了好几层。2023年底数字人民币试点已覆盖17个省,购物、缴税、跨境结算都在跑通。跨境这块尤其敏感——谁掌握货币,谁就握住结算话语权。
央行对数字货币的态度,从来不是"要不要"的问题,而是"怎么管"的问题。数据隐私、反洗钱、双层运营架构(央行-商业银行),这些制度设计比技术本身更关键。欧盟的数字欧元、日本银行的试验,背后都是同一盘棋:谁先把规则写进代码,谁就定义了下一个十年的金融基础设施。
