
都说数字货币有贮藏手段,那钱到底存哪儿、能不能真的保值
货币能不能当"保险箱"用,是很多人关心数字货币时绕不开的问题。数字货币确实具备贮藏手段的职能都说数字货币有贮藏手段,那钱到底存哪儿、能不能真的保值,但它的藏法跟纸币、银行储蓄完全不一样,值得掰开细看。
数字人民币存在个人钱包里,本质上是对央行的一笔债权,跟银行存单一个道理。你不需要担心它像某些山寨币那样归零,因为背后是国家信用托底。但跟银行活期、定期不同,它不产生利息数字货币有贮藏手段,你放进去的钱就是静静躺在那儿。
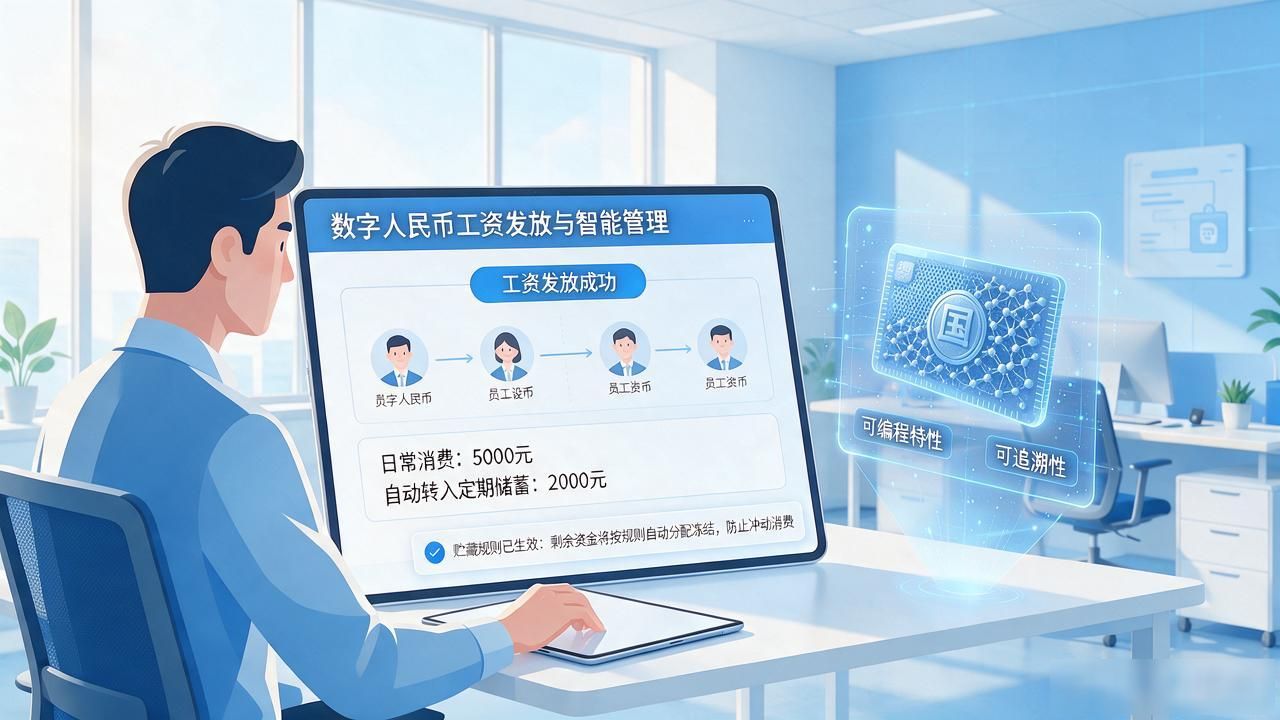
真正让数字货币的贮藏属性变得实用的,是它的可追溯和可编程特性。比如企业发工资用数字人民币,员工可以设定"这笔钱只能用于日常消费,攒下的部分自动转入定期"。贮藏不再只是"把钱锁着不动",而是可以按规则自动分配和冻结,防手抖。
对比纸币,数字货币的贮藏优势在于它不会发霉、被盗、遗失。一张200块的旧钞,花出去都得找零;一个数字钱包里的200块,分100次买鸡蛋也分得出来。对小额零散资金来说,贮藏的颗粒度细到了分,这是过去做不到的。
但话说回来,贮藏手段的核心是"保值"。当通胀来了,你钱包里躺着的100块数字人民币还是100块,购买力照样缩水。所以它解决的是"存得安全",不是"存得增值"。你平时是更在意钱的安全,还是更在意钱能跑赢通胀?
